ปิดงบการเงินประจำปีช้า เสียค่าปรับเท่าไหร่ และต้องทำอย่างไร
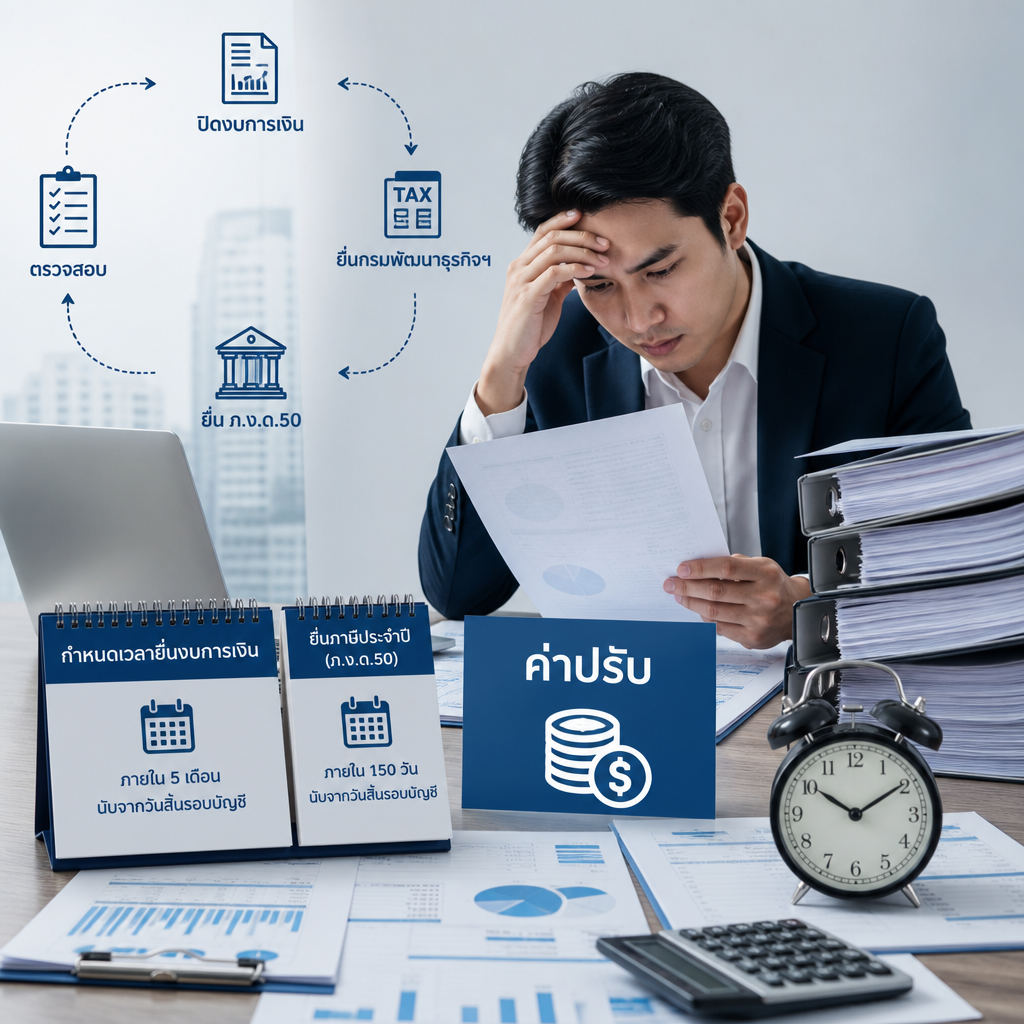
ปิดงบการเงินประจำปีไม่ทันอาจมีทั้งค่าปรับจากการยื่นงบต่อกรมพัฒนาธุรกิจการค้า และเบี้ยปรับหรือเงินเพิ่มจากการยื่น ภ.ง.ด.50 ล่าช้า เรียนรู้กำหนดเวลา ขั้นตอนแก้ไข และวิธีป้องกันปัญหาในปีถัดไป
การปิดงบการเงินประจำปีไม่ได้มีผลเพียงต่อการทราบผลกำไรและฐานะการเงินของกิจการเท่านั้น แต่ยังเกี่ยวข้องกับหน้าที่ตามกฎหมายในการยื่นงบการเงินต่อกรมพัฒนาธุรกิจการค้า (DBD) และยื่นแบบภาษีเงินได้นิติบุคคล ภ.ง.ด.50 ต่อกรมสรรพากร หากดำเนินการล่าช้า ธุรกิจอาจต้องรับผิดทั้งค่าปรับ เงินเพิ่ม และผลกระทบต่อความน่าเชื่อถือของบริษัท
กำหนดเวลายื่นงบการเงินและ ภ.ง.ด.50
สำหรับบริษัทจำกัด โดยทั่วไปต้องจัดประชุมสามัญผู้ถือหุ้นเพื่ออนุมัติงบการเงินภายใน 4 เดือนนับจากวันสิ้นรอบปีบัญชี และยื่นงบการเงินต่อ DBD ภายใน 1 เดือนนับจากวันที่ประชุมอนุมัติงบการเงิน ส่วนการยื่นแบบ ภ.ง.ด.50 ต้องยื่นภายใน 150 วันนับจากวันสิ้นรอบระยะเวลาบัญชี
ตัวอย่างเช่น กิจการที่มีรอบบัญชีสิ้นสุดวันที่ 31 ธันวาคม ควรวางแผนปิดบัญชี ตรวจสอบบัญชี จัดประชุมผู้ถือหุ้น และยื่นแบบภาษีให้ครบตามลำดับเวลา โดยควรตรวจสอบวันครบกำหนดจริงและประกาศขยายเวลายื่นแบบผ่านระบบออนไลน์จากหน่วยงานที่เกี่ยวข้องก่อนดำเนินการทุกครั้ง
ปิดงบการเงินช้า เสียค่าปรับเท่าไหร่?
1) ยื่นงบการเงินต่อ DBD ล่าช้า
การไม่นำส่งงบการเงินภายในกำหนดเป็นความผิดตามกฎหมายบัญชี ซึ่งมีโทษปรับตามอัตราที่กฎหมายกำหนด โดยอาจปรับไม่เกิน 50,000 บาท และอาจมีค่าปรับรายวันเพิ่มเติมจนกว่าจะปฏิบัติให้ถูกต้อง ทั้งนี้ ผู้มีหน้าที่รับผิดชอบของนิติบุคคลอาจมีความรับผิดร่วมด้วย การพิจารณาค่าปรับจริงขึ้นอยู่กับข้อเท็จจริง ระยะเวลาที่ล่าช้า และหลักเกณฑ์ของ DBD ในขณะนั้น
2) ยื่น ภ.ง.ด.50 ล่าช้า
หากยื่น ภ.ง.ด.50 เกินกำหนด โดยทั่วไปอาจมีค่าปรับจากการไม่ยื่นแบบภายในกำหนด และหากมีภาษีที่ต้องชำระ จะมีเงินเพิ่มในอัตราร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของภาษีที่ค้างชำระ ตามหลักเกณฑ์กรมสรรพากร แม้กิจการขาดทุนหรือไม่มีภาษีต้องชำระ ก็ยังควรยื่นแบบให้ครบถ้วน เพราะหน้าที่ยื่นแบบยังคงมีอยู่
ข้อควรระวัง: ค่าปรับและสิทธิการลดค่าปรับอาจเปลี่ยนแปลงได้ตามกฎหมายหรือแนวปฏิบัติ ควรตรวจสอบข้อมูลล่าสุดกับ DBD และกรมสรรพากร หรือปรึกษาผู้ทำบัญชีก่อนยื่นเอกสาร
ขั้นตอนแก้ไขเมื่อปิดงบและยื่นแบบไม่ทัน
- รวบรวมเอกสารบัญชีให้ครบ เช่น ใบกำกับภาษี ใบเสร็จรับเงิน รายการเดินบัญชีธนาคาร เอกสารรายได้ ค่าใช้จ่าย และเอกสารประกอบการปรับปรุงบัญชี
- จัดทำและตรวจสอบบัญชี บันทึกรายการค้างให้ครบ กระทบยอดบัญชี และจัดทำงบการเงินตามมาตรฐานการรายงานทางการเงินที่เกี่ยวข้อง
- ให้ผู้สอบบัญชีรับอนุญาตตรวจสอบงบ สำหรับนิติบุคคลที่มีหน้าที่ต้องตรวจสอบบัญชี ควรประสานงานผู้สอบบัญชีโดยเร็วเพื่อแก้ไขประเด็นคงค้าง
- จัดประชุมอนุมัติงบการเงิน ดำเนินการตามขั้นตอนของบริษัท แล้วนำส่งงบการเงินผ่านช่องทางที่ DBD กำหนด
- ยื่น ภ.ง.ด.50 และชำระภาษีที่เกี่ยวข้อง ยื่นแบบโดยเร็ว แม้เกินกำหนด เพื่อลดเงินเพิ่มที่อาจเกิดขึ้นจากระยะเวลาล่าช้า
- เก็บหลักฐานการยื่นและชำระเงิน เพื่อใช้ยืนยันการปฏิบัติหน้าที่และประกอบการตรวจสอบในอนาคต
วางแผนล่วงหน้า ลดความเสี่ยงค่าปรับ
แนวทางที่ได้ผลคือทำบัญชีรายเดือนอย่างต่อเนื่อง แยกเอกสารรายรับรายจ่ายให้เป็นระบบ กระทบยอดธนาคารเป็นประจำ และส่งเอกสารให้สำนักงานบัญชีตามรอบที่ตกลงกัน เมื่อใกล้สิ้นปีควรตรวจสอบรายการสำคัญ เช่น ลูกหนี้ เจ้าหนี้ สินค้าคงเหลือ ทรัพย์สิน และภาษีค้างจ่าย เพื่อให้การปิดงบรวดเร็วและข้อมูลมีความถูกต้อง
สรุป
เมื่อปิดงบการเงินประจำปีช้า กิจการอาจเผชิญค่าปรับจากการยื่นงบการเงินล่าช้า รวมถึงค่าปรับและเงินเพิ่มกรณียื่น ภ.ง.ด.50 ไม่ทันกำหนด หากพบว่าล่าช้าแล้ว ควรเร่งจัดทำบัญชี ตรวจสอบงบ ยื่นเอกสาร และชำระภาษีโดยเร็วที่สุด การมีแผนงานบัญชีรายเดือนช่วยลดความเสี่ยงและทำให้ธุรกิจใช้ข้อมูลการเงินเพื่อบริหารกิจการได้อย่างมั่นใจ
หากต้องการผู้ช่วยตรวจเอกสาร วางแผนปิดบัญชี หรือดำเนินการยื่นงบอย่างถูกต้อง สามารถดู บริการรับปิดงบการเงินประจำปี หรือ ติดต่อเรา เพื่อสอบถามข้อมูลเบื้องต้นได้
- สำนักงานบัญชีสมุทรปราการ บริการงานด้านบัญชีและภาษีอากรครบวงจร
- เริ่มต้นธุรกิจอย่างมั่นใจ จดทะเบียนบริษัทและงานบัญชีกับเรา